
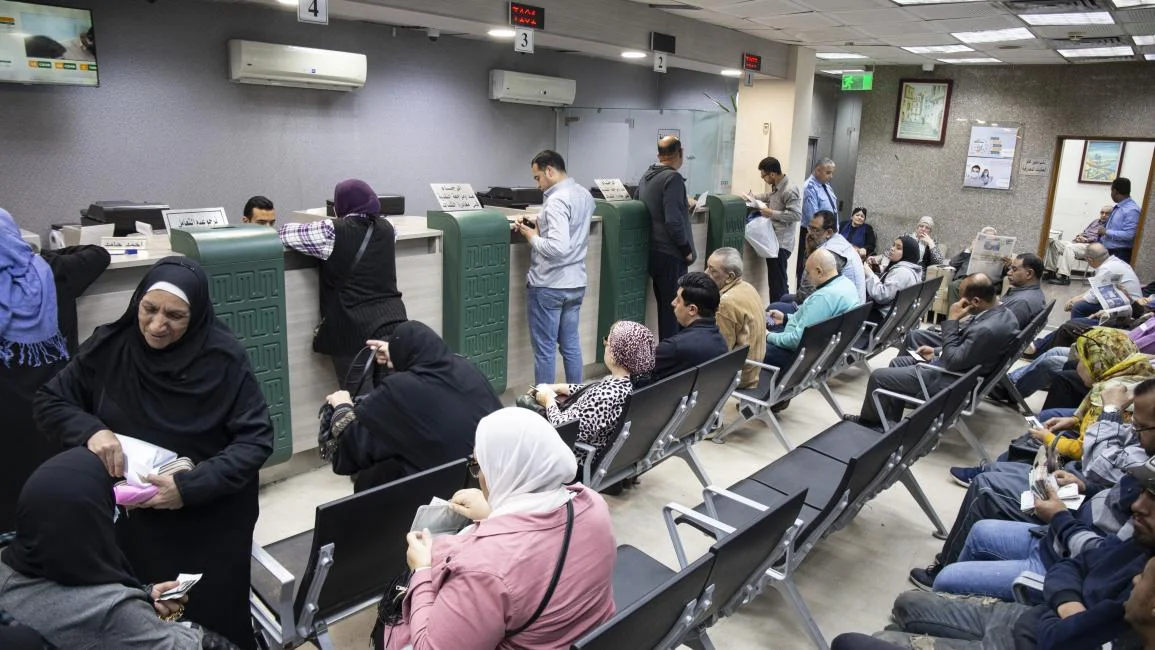
وسّع البنك المركزي المصري نطاق الرقابة على القطاع المصرفي، ليشمل حركة الأموال داخل البنوك وفروعها والشركات التابعة لها في مصر والخارج، إلى جانب علاقاتها مع البنوك المراسلة، وذلك في إطار تعزيز منظومة مكافحة غسل الأموال وتمويل الإرهاب.
جاء القرار الذي وزعه البنك المركزي على البنوك والمؤسسات المصرفية مؤخراً، محاولة للسيطرة على معاملات البنوك، إثر أزمة بنك مصر في الإمارات، الذي فرضت عليه عقوبات من وزارة الخزانة الأميركية، بتهمة تسهيله معاملات مالية لصالح شخصيات مرتبطة بالحرس الثوري الإيراني ومؤسسات تابعة لجهات سيادية في طهران، بقيمة 1.8 مليار دولار، والتي أجريت تحت مظلة المصرف المركزي بدولة الإمارات، من دون مراقبة مباشرة، من المركزي المصري الذي يدير حالياً صفقة تحويل فروع بنك مصر إلى البنك الأهلي الحكومي في صفقة استحواذ غير معلومة القيمة ولا تفاصيلها حتى الآن.
ووفقاً لمذكرة "إجراءات العناية الواجبة بعملاء البنوك" التي عممتها مطلع الأسبوع الجاري، وحدة مكافحة غسيل الأموال وتمويل الإرهاب" وحصل "العربي الجديد" على نسخة منها، تفرض القواعد المحدثة، التي بدأ تطبيقها اعتباراً من الأول من أكتوبر/تشرين الأول الجاري، على البنوك فحص العاملين بها، عند التعيين ومتابعة أوضاعهم طوال فترة العمل، والتأكد من عدم إدراجهم على "القوائم السلبية"، وتدريبهم سنوياً على مكافحة غسل الأموال وتمويل الإرهاب، كما تخضع تعاملات الموظف المصرفية لإجراءات العناية الواجبة نفسها المطبقة على العملاء عندما يحصل على منتجات أو خدمات من البنك الذي يعمل به.
وبالنسبة لفروع البنوك المصرية، تشدد القواعد الرقابة على التحويلات العابرة للحدود والبنوك الوسيطة والمستقبلة، وتضع متطلبات أكثر تفصيلاً للعلاقات المصرفية المراسلة، في حين تلزم البنوك بتطبيق برامج مكافحة غسل الأموال وتمويل الإرهاب على مستوى المجموعة، بما يشمل الفروع والشركات التابعة في الخارج.
يأتي هذا التوسع في الرقابة بعد أسابيع من أزمة بنك مصر في الإمارات، التي شهدت في أغسطس/آب، تحركاً من شبكة مكافحة الجرائم المالية الأميركية فنسن" FinCEN" بقرارها منع المؤسسات المالية الأميركية من فتح أو الاحتفاظ بحسابات مراسلة مع بنك مصر الإمارات، على خلفية ما قالت السلطات الأميركية إنه معاملات مرتبطة بجهات أمنية وشبكات مالية إيرانية.
وشددت الإجراءات متطلبات التحويلات المالية، خصوصاً العابرة للحدود، كما تمتد المتطلبات إلى التحويلات التي تستخدم بطاقات الائتمان أو الاقتطاع وسيلةً لتحويل الأموال من شخص إلى آخر، كما يتعين وضع سياسات قائمة على الأخطار تحدد الحالات التي يتم فيها تنفيذ التحويل الناقص البيانات أو رفضه أو تعليقه، أما المؤسسة المالية المستقبلة، فعليها اتخاذ تدابير معقولة لاكتشاف التحويلات التي لا تتضمن المعلومات الكاملة عن المحول والمستفيد، بما في ذلك المراقبة اللاحقة أو اللحظية متى كان ذلك ممكناً. وتشدد الإجراءات على التحويلات المرتبطة بأشخاص أو كيانات مدرجة على القوائم السلبية، مع تطبيق إجراءات التجميد والامتناع عن تنفيذ العمليات وفقاً للقواعد والقوانين ذات الصلة.
يمثل إدخال الفروع والشركات التابعة في الخارج ضمن منظومة الرقابة أحد أبرز جوانب الإصدار الجديد، حيث تسري الإجراءات على البنوك العاملة في مصر وفروعها في الخارج، كما تضع إطاراً لتطبيق برامج مكافحة غسل الأموال وتمويل الإرهاب على مستوى المجموعة المالية، وفي حالة البنك الذي يمثل الشركة الأم لمجموعة مالية أو يسيطر عليها وينسق أعمالها، يتعين تطبيق برامج على مستوى المجموعة تشمل الفروع والشركات التابعة، وتتضمن سياسات وإجراءات لتبادل المعلومات المتعلقة بالعناية الواجبة وإدارة المخاطر، مع مراعاة متطلبات السرية.
وتشترط القواعد أن تشمل برامج المجموعة الفروع والشركات التابعة في الخارج، بما يوسع مسؤولية البنك الأم في التأكد من تطبيق نظم مناسبة لإدارة أخطار غسل الأموال وتمويل الإرهاب داخل وحداته الخارجية. وتحدد القواعد مبلغ 15 ألف دولار أو ما يعادله معياراً للعملية العارضة التي تستوجب إجراءات العناية الواجبة الكاملة، سواء تمت العملية مرة واحدة أو من خلال عمليات مرتبطة، لكن الرقم لا يعني أن التحويلات الأقل منه تخرج من نطاق التحقق، إذ تنص الإجراءات على إخضاع التحويل العارض لإجراءات التحقق أيّاً كانت قيمته، وتظل الرقابة واجبة عند وجود شبهة غسل أموال أو تمويل إرهاب، أو عند وجود شكوك في شأن صحة أو كفاية البيانات التي تم الحصول عليها عن العميل، بغض النظر عن قيمة العملية.
تشدد القواعد على ضرورة تحديد المستفيد الحقيقي والتحقق من هويته من مصادر موثوقة ومستقلة، وفهم هيكل الملكية والسيطرة بالنسبة إلى الشركات والترتيبات القانونية، ويشمل ذلك الشخص الطبيعي الذي يمتلك حصة مسيطرة تبلغ 25% فأكثر، أو من يمارس السيطرة بوسائل أخرى، وفي الحالات التي يتعذر فيها تحديد المستفيد وفقاً لهذه المعايير يمكن اللجوء إلى الشخص الذي يشغل أعلى منصب إداري وفقاً للضوابط. وفقاً لقرارات الوحدة، لا تعفي الاستعانة بطرف ثالث البنك من مسؤوليته عن سلامة إجراءات التعرف على العميل والمستفيد الحقيقي.
وقال محلل مالي في فرع شركة دولية كبرى للرقابة المالية بالقاهرة، لـ" العربي الجديد" إن إجراءات البنك المركزي عبر وحدة غسل الأموال، شملت قيوداً واسعة تضع البنوك أمام مسؤولية أكبر في إثبات قدرتها على اكتشاف الأخطار قبل أن تتحول إلى معاملات محل تدقيق من الجهات الرقابية المصرية أو الأجنبية، مؤكداً أن مخاوف السلطات من انتقال العقوبات الأميركية من فرع بنك مصر الإمارات إلى المركز الرئيسي بالقاهرة، دفعها إلى التشدد في تلك الإجراءات، خشية وضع مصر في القائمة الرمادية الدولية الخاصة بغسل الأموال.
أخبار تهمك:
أخبار الشركات والأعمال
https://economics360.net/category.php?id=3
أخبار الجامعات والمدارس
https://economics360.net/category.php?id=10
أخبار اليمن
https://economics360.net/category.php?id=1&sub=28
اخبار العملات والمعادن
https://economics360.net/category.php?id=4
رياضة ومقالات
https://economics360.net/category.php?id=7