2026/09/14
الذهب: $4,297.19 (LIVE)
اليورو/دولار: $1.1554 (LIVE)
الأخبار
تأمين الحريق
مشاهد وأحداث

تأمين الحريق

14 Sep, 2026
مشاركة::
الإقتصاد 360:

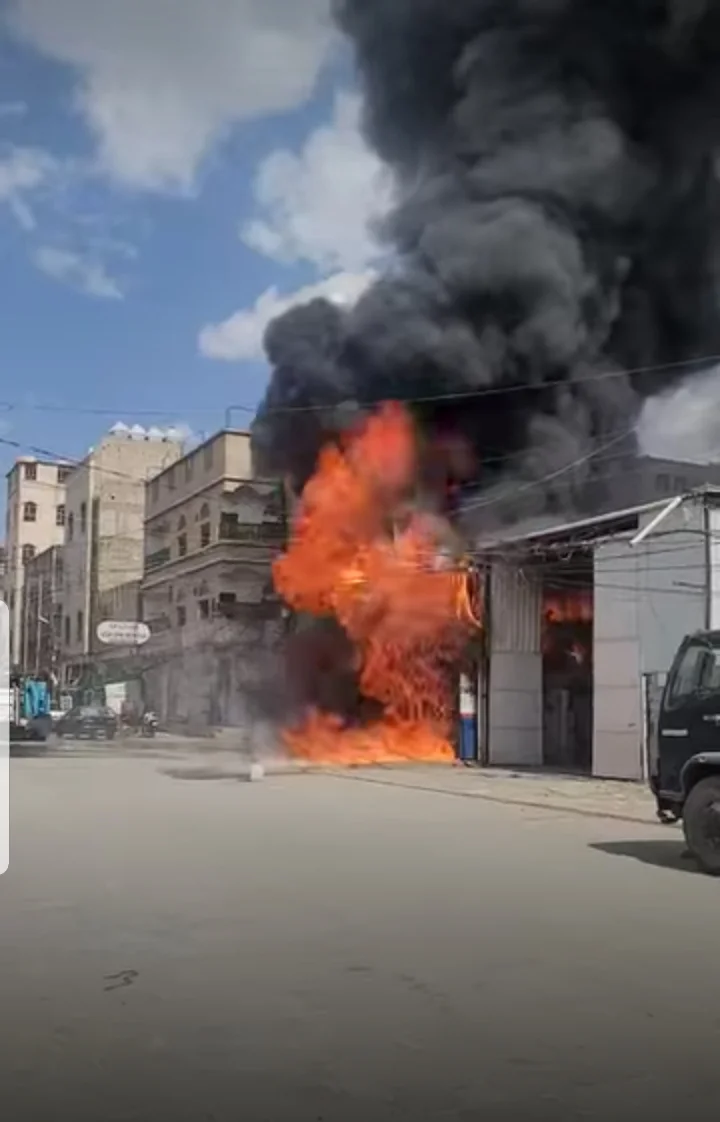
في اليمن، قد يبدأ الأمر بخبر يبدو عابرًا: احتراق محل تجاري، أو ورشة صيانة، أو مستودع، أو مصنع صغير، أو منزل يعتمد عليه صاحبه كمصدر للدخل. لكن خلف هذا الحريق خسائر تتجاوز الجدران والبضائع والأدوات؛ فقد يكون الحريق سببًا في فقدان رأس مال أسرة، وتوقف مشروع، وانقطاع دخل عمال، وتراجع نشاط اقتصادي محلي.

وهنا تبرز أهمية التأمين باعتباره أداة اقتصادية لحماية رأس المال واستمرارية النشاط، وليس مجرد عقد مالي بين صاحب المنشأة وشركة التأمين.

أولًا: المشكلة أكبر من قيمة الممتلكات المحترقة

عندما تحترق ورشة صيانة مثلًا، فإن الخسارة لا تقتصر على المعدات التي احترقت.

فالورشة قد تحتوي على:

معدات وأجهزة صيانة.

قطع غيار.

سيارات أو ممتلكات للغير موجودة داخل الورشة.

أثاث ومستلزمات تشغيل.

مخزون تجاري.

مبالغ نقدية أو مستندات.

مبنى أو إيجار مدفوع مقدمًا.

لكن هناك خسائر أخرى غير مباشرة، وهي في كثير من الأحيان الأخطر:

توقف النشاط يؤدي الى توقف الإيرادات وبدوره يؤدي الى عدم قدرة صاحب العمل على دفع أجور العمال وينتج عنه فقدان العمال لمصدر دخلهم وعلى المستوى الاقتصادي يعمل على انخفاض الإنفاق المحلي وتراجع الطلب على السلع والخدمات وهذا كله يعمل على ضعف النشاط الاقتصادي.

وبالتالي فإن حادثًا واحدًا يمكن أن يتحول من خسارة فردية إلى مشكلة اقتصادية تمتد آثارها إلى عدة أسر.

ثانيًا: لماذا يصبح الأمر أكثر خطورة في الاقتصاد اليمني؟

تأتي هذه المشكلة في اقتصاد يعاني أصلًا من هشاشة شديدة. فقد أشار البنك الدولي إلى أن الاقتصاد اليمني انكمش مجددًا في عام 2025، مع استمرار القيود على النشاط الاقتصادي، وضعف الطلب المحلي، وصعوبة الوصول إلى التمويل.

البنك الدولي

كما تشير بيانات البنك الدولي إلى أن القطاع الخاص اليمني تكبد خسائر مباشرة وغير مباشرة ضخمة خلال السنوات الأولى من الحرب، وأن نسبة كبيرة من المنشآت أغلقت أو قلصت حجم أعمالها أو نقلت نشاطها.

في مثل هذا الاقتصاد، قد يكون صاحب الورشة أو المحل غير قادر على إعادة بناء نشاطه بعد الحريق.

فصاحب المشروع الذي فقد معدات بقيمة كبيرة لا يستطيع بالضرورة الحصول على قرض مصرفي لإعادة شراء المعدات.

وإذا لم يكن لديه تأمين، فقد تكون النتيجة:

الحريق = نهاية المشروع.

أما إذا كان لديه تأمين مناسب، فيمكن أن تتحول المعادلة إلى:

الحريق = خسارة مؤقتة يعقبها تعويض وإعادة تشغيل.

وهذه نقطة جوهرية في الاقتصاد: التأمين لا يمنع وقوع الحريق، ولكنه يمنع الحريق من تحويل الخطر إلى انهيار مالي كامل.

ثالثًا: التأمين على الحريق ليس رفاهية

القانون اليمني نفسه يعترف بالتأمين ضد أخطار الحريق، وقد نظم القانون المدني اليمني أحكامًا خاصة بالتأمين من الحريق، بما في ذلك الأضرار الناشئة عن الحريق والأضرار الناتجة عنه وكذلك الأضرار التي تلحق بالممتلكات بسبب إجراءات الإنقاذ أو منع انتشار الحريق.

كما أن قانون الإشراف والرقابة على شركات ووسطاء التأمين في اليمن أدرج التأمين ضد أخطار الحريق ضمن أنواع التأمين، إلى جانب التأمين ضد الحوادث وحوادث العمل والمسؤولية المدنية وغيرها.

إذن المشكلة ليست في عدم وجود مفهوم التأمين ضد الحريق في التشريع؛ وإنما تكمن بدرجة كبيرة في ضعف انتشار التأمين وغياب ثقافة إدارة المخاطر وضعف القدرة على فرض أو تطبيق بعض صور التأمين الإلزامي.

رابعًا: ماذا يحدث للعامل عندما يحترق المشروع؟

هذه من أهم النقاط التي يجب التوقف عندها.

العامل لا يملك الورشة، لكنه قد يكون أكثر الأشخاص تأثرًا بتوقفها.

فإذا احترقت الورشة وأغلقها صاحبها، قد يفقد العامل:

راتبه.

مصدر دخله اليومي.

قدرته على إعالة أسرته.

خبرته العملية المستمرة.

مصدر الضمان الاجتماعي المرتبط بالعمل.

وهنا تظهر العلاقة بين التأمين على الممتلكات والتأمين الاجتماعي.

فالتأمين على المنشأة يساعد على حماية رأس المال واستمرار النشاط،

خامسًا: من يدفع الثمن الحقيقي للحريق؟

يمكن تصور سلسلة الخسائر على النحو التالي:

حريق المنشأة

⬇️

تدمير رأس المال والمعدات والمخزون

⬇️

توقف النشاط

⬇️

تراجع أو انقطاع الإيرادات

⬇️

صعوبة دفع أجور العمال

⬇️

فقدان وظائف

⬇️

انخفاض دخل الأسر

⬇️

انخفاض الاستهلاك المحلي

⬇️

تراجع الطلب على السلع والخدمات

⬇️

انخفاض النشاط الاقتصادي

وهذا يعني أن الخسارة الاقتصادية للحريق أكبر من قيمة الممتلكات التي تظهر في محضر الحادث.

سادسًا: التأمين يحافظ على رأس المال الوطني

رأس المال الموجود في المحلات والورش والمصانع والمستودعات ليس مجرد ملكية شخصية.

إنه جزء من رأس المال الاقتصادي للمجتمع.

فعندما يحترق مصنع صغير، تخسر الدولة والمجتمع:

رأس المال المستثمر.

الإنتاج الذي كان المصنع يقدمه.

الوظائف المرتبطة به.

الضرائب والرسوم التي كان النشاط يدفعها.

القوة الشرائية للعاملين.

الطلب على الموردين.

النشاط الاقتصادي في المنطقة.

ولهذا فإن انتشار التأمين على الممتلكات والأعمال يمكن أن يؤدي وظيفة اقتصادية مهمة هي:

المحافظة على استمرارية رأس المال المنتج.

وهذا أكثر أهمية في بلد يعاني من محدودية التمويل والاستثمار.

سابعًا: لماذا لا يكفي أن نقول لصاحب المحل "أمّن على ممتلكاتك"؟

لأن بعض أصحاب الأنشطة الصغيرة ينظرون إلى التأمين باعتباره تكلفة إضافية وليس وسيلة لحماية رأس المال.

وهذه مشكلة ثقافة تأمينية.

صاحب محل قد يدفع مبالغ صغيرة على الكهرباء والنقل والصيانة والمستلزمات، لكنه قد يرى أن دفع قسط تأمين سنوي هو مبلغ يمكن الاستغناء عنه.

حتى تقع الكارثة.

عندها يكتشف أن المبلغ الذي كان يراه "تكلفة" كان في الحقيقة وسيلة لحماية رأس ماله.

وهنا تقع مسؤولية مشتركة على:

الدولة.

شركات التأمين.

الغرف التجارية.

الجهات الرقابية.

اتحادات أصحاب الأعمال.

وسائل الإعلام.

المؤسسات التعليمية.

المجتمع التجاري نفسه.

لنشر ثقافة إدارة المخاطر والتأمين.

ثامنًا: هل يجب أن يكون التأمين إجباريًا؟

هنا يجب التعامل مع المسألة بعناية.

ليس من الضروري أن يكون كل نوع من أنواع التأمين التجاري إجباريًا.

لكن هناك أنشطة ذات مخاطر مرتفعة أو آثار اجتماعية واسعة يمكن أن يكون من المناسب أن تخضع لتأمين إلزامي أو لضمان مالي مناسب، وفق دراسة اكتوارية وتشريعية.

ومن الأمثلة التي يمكن أن تكون محل دراسة:

1. المنشآت عالية الخطورة

مثل بعض الورش والمصانع والمخازن والمنشآت التي تستخدم معدات أو مواد قابلة للاشتعال.

2. المنشآت التي تستقبل الجمهور

لأن الحادث فيها قد يؤدي إلى أضرار للغير.

3. المستودعات التجارية

خصوصًا عندما تحتوي على مخزون كبير.

4. بعض الأنشطة الصناعية

بحسب طبيعة النشاط ودرجة الخطر.

5. التأمين ضد إصابات وحوادث العمل

مع التأكيد على عدم الخلط بينه وبين التأمين التجاري على المبنى أو المعدات.


تاسعًا: لكن الإلزام وحده لا يكفي

من الخطأ الاعتقاد أن إصدار قانون يجعل التأمين منتشرًا تلقائيًا.

اليمن يحتاج إلى منظومة متكاملة تشمل:

التشريع + الرقابة + شركات التأمين + الدفاع المدني + التأمينات الاجتماعية + السلطات المحلية + الغرف التجارية + أصحاب الأعمال.

فمثلًا، عند إصدار ترخيص محل أو ورشة معينة يمكن أن تكون هناك متطلبات للسلامة، ثم يتم التأكد من وجود التغطية التأمينية المناسبة للأنشطة التي تستدعي ذلك.

وهكذا يصبح التأمين جزءًا من منظومة إدارة المخاطر وليس مجرد ورقة يتم استخراجها.

عاشرًا: التأمين يمكن أن يكون أداة لإعادة تشغيل الاقتصاد

هذه هي النقطة الاقتصادية الأهم.

عندما تدفع شركة التأمين التعويض المستحق بعد الحريق، فإن الأموال لا تختفي من الاقتصاد.

بل يمكن أن تعود إلى الدورة الاقتصادية من خلال:

التعويض لإعادة بناء المنشأة وشراء معدات وشراء مواد ودفع أجور وإعادة الإنتاج واستعادة الوظائف.

وبذلك يعمل التأمين كآلية لتحويل الخطر من صدمة مالية كبيرة يتحملها فرد واحد إلى خطر موزع على مجموعة المؤمن لهم وشركة التأمين وإعادة التأمين.

وهذه هي الوظيفة الاقتصادية الأساسية للتأمين.

الحادي عشر: التأمين وإعادة الإعمار

في الظروف اليمنية، تزداد أهمية هذه الوظيفة.

فاليمن يحتاج إلى المحافظة على ما تبقى من المنشآت الاقتصادية الصغيرة والمتوسطة.

والمنشأة الصغيرة التي يعاد تشغيلها بعد الحريق تعني:

رأس مال محفوظ + وظائف محفوظة + دخل أسري محفوظ + إنتاج مستمر + حركة تجارية مستمرة.

أما المنشأة التي تغلق نهائيًا، فإن إعادة إنشائها تحتاج إلى رأس مال جديد قد لا يتوفر.

وبالتالي فإن التأمين يمكن أن يكون جزءًا من سياسة اقتصادية أوسع تهدف إلى حماية الاستثمار المحلي وتعزيز القدرة على الصمود أمام الصدمات.

وتشير منظمة التعاون الاقتصادي والتنمية إلى أن الأضرار المادية التي لحقت بالأعمال، إلى جانب فقدان الأرباح ورأس المال والطلب، كانت من آثار الصراع على القطاع الخاص اليمني.

الثاني عشر: الخطر الأكبر هو انتقال الحريق من "خطر فردي" إلى "خطر اجتماعي"

إذا احترق محل ولم يكن مؤمنًا، فقد يتحمل صاحبه الخسارة.

لكن إذا كان المحل يشغل عشرة عمال مثلًا، فإن توقفه يعني أن عشر أسر على الأقل قد تتأثر.

وإذا كان صاحب المحل مدينًا لموردين، فقد يتأثر الموردون.

وإذا كان يستأجر العقار، فقد يتوقف دخل المؤجر.

وإذا كان يشتري البضائع من تجار آخرين، يتأثر نشاطهم.

إذن الحريق يولد سلسلة من الخسائر الاقتصادية المتتابعة.

وهذه السلسلة هي ما يجعل التأمين ذا أهمية تتجاوز مصلحة المؤمن له.

الثالث عشر: نحو سياسة تأمينية يمنية جديدة

من المفيد أن تتجه السياسة التأمينية في اليمن نحو بناء نظام متدرج، وليس فرض التأمين بطريقة عشوائية.

المرحلة الأولى: نشر الوعي

تعريف أصحاب الأعمال بأن التأمين وسيلة لحماية رأس المال وليس مجرد مصروف.

المرحلة الثانية: تحديد الأنشطة عالية الخطورة

إجراء تصنيف للمنشآت حسب مستوى الخطر.

المرحلة الثالثة: ربط الترخيص بالسلامة والتأمين

بالنسبة للأنشطة التي تمثل مخاطر مرتفعة على أصحابها أو العاملين أو الجمهور.

المرحلة الرابعة: حماية العامل

تفعيل التسجيل في التأمينات الاجتماعية وتوسيع مظلة الحماية للعاملين.

المرحلة الخامسة: تطوير منتجات تأمينية صغيرة

تتناسب مع قدرة المحلات والورش والمنشآت الصغيرة والمتوسطة على دفع الأقساط.

المرحلة السادسة: تشجيع شركات التأمين على التأمين المتناهي الصغر

بحيث يستطيع صاحب الورشة الصغيرة شراء تغطية مناسبة لرأس ماله دون أن تكون تكلفة التأمين عائقًا أمامه.

المرحلة السابعة: تطوير إعادة التأمين

حتى تستطيع شركات التأمين اليمنية التعامل مع الأخطار الكبيرة دون أن يؤدي حادث واحد ضخم إلى الضغط على قدرتها المالية.

خاتمة المقال

إن استمرار احتراق المحلات والورش والمنازل والمنشآت دون وجود منظومة فعالة لإدارة المخاطر والتأمين لا يمثل مجرد حوادث متفرقة، وإنما يمثل نزيفًا صامتًا لرأس المال وفرص العمل والدخل والإنتاج.

فالمحل الذي يحترق قد يكون وراءه صاحب أسرة، وعدد من العمال، وموردون، ومستأجرون، وعملاء، وحركة تجارية كاملة.

وعندما يفقد صاحب المشروع رأس ماله ولا يستطيع إعادة تشغيل نشاطه، فإن المجتمع لا يخسر مبنى ومعدات فقط؛ بل يخسر مشروعًا اقتصاديًا قائمًا ووظائف وإنتاجًا ودخلًا وقدرة شرائية.

ومن هنا فإن تطوير التأمين في اليمن يجب ألا يُنظر إليه باعتباره قضية تخص شركات التأمين وحدها، وإنما باعتباره جزءًا من السياسة الاقتصادية والاجتماعية للدولة.

فالدولة التي تريد حماية رأس المال المحلي وتشجيع الاستثمار والمحافظة على فرص العمل تحتاج إلى منظومة متكاملة لإدارة المخاطر، يكون التأمين أحد أهم أدواتها.

إن حماية المشروع قبل الكارثة أقل تكلفة بكثير من محاولة إعادة بنائه بعد الكارثة.

والهدف النهائي ليس أن تدفع شركات التأمين التعويضات بعد وقوع الحرائق فحسب، وإنما أن يصبح التأمين وسيلة تساعد على أن يكون الحريق نهاية الخطر، لا نهاية المشروع.

وبالنسبة لليمن تحديدًا، فإن هذه المسألة تكتسب أهمية أكبر في ظل هشاشة الاقتصاد وضعف التمويل وتراجع النشاط الخاص؛ ولذلك فإن توسيع التأمين على المنشآت، وتفعيل التأمينات الاجتماعية، وربط بعض الأنشطة عالية الخطورة بمتطلبات التأمين والسلامة، يمكن أن يشكل جزءًا من سياسة وطنية لحماية رأس المال وفرص العمل وتعزيز القدرة على الصمود الاقتصادي.


حافظ الطيب


نائب مدير ادارة الاكتتاب شركة مأرب للتأمين


أخبار تهمك:
أخبار الشركات والأعمال
https://economics360.net/category.php?id=3

أخبار الجامعات والمدارس

https://economics360.net/category.php?id=10

أخبار اليمن

https://economics360.net/category.php?id=1&sub=28